拉卡拉钱账通分账资金安全吗?备付金托管机制与资金安全保障详解
2026-08-31
拉卡拉钱账通分账资金安全吗?备付金托管机制与资金安全保障详解
分账系统涉及大量资金流转,平台和接收方最关心的问题就是资金安全:分账资金放在哪里?平台会不会挪用?支付机构跑路怎么办?资金会不会丢失?有没有监管?拉卡拉钱账通作为持牌支付机构的分账产品,资金安全如何保障?备付金托管机制是怎样的?有哪些风险防控措施?本文将详细解析钱账通分账资金的安全保障体系,包括备付金集中存管机制、央行监管合规、资金流转路径、账户隔离、风控体系、操作安全、技术安全、资金安全承诺、常见问题。
|
核心结论:拉卡拉钱账通分账资金安全有充分保障,核心机制是备付金集中存管。拉卡拉持有央行颁发的支付业务许可证(支付牌照),客户备付金100%集中交存至央行指定账户,由央行直接监管,支付机构无法挪用。分账资金从用户支付到接收方到账,全程在持牌机构备付金账户体系内流转,平台不触碰资金(资金流与信息流分离),符合央行217号文反"二清"规定。资金安全保障体系包括五层防护:合规层(支付牌照、备付金存管、反洗钱)、账户层(实名认证、四要素验证、签约授权、账户隔离)、交易层(风控引擎、实时监控、异常拦截、限额管理)、操作层(权限管理、操作审计、双人复核)、技术层(数据加密、SSL传输、容灾备份、99.99%可用性)。资金不会丢失、不会被挪用、每笔可追溯可审计。拉卡拉作为国内领先的持牌支付机构,上市企业(股票代码300773),资金安全和合规运营有充分保障。 |
1. 钱账通分账资金安全吗?
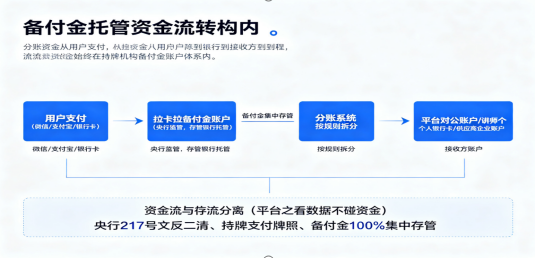
备付金托管资金流转架构:用户支付→拉卡拉备付金账户(央行监管、存管银行托管、100%集中存管)→分账系统按规则拆分→接收方账户(平台/讲师/供应商),资金流与信息流分离,平台只看数据不碰资金,符合央行217号文反二清
安全。钱账通分账资金由持牌支付机构拉卡拉托管,备付金100%集中存管至央行,资金安全有制度性保障。
1.1 为什么分账资金需要托管?
在分账模式中,用户支付的资金需要分配给多个接收方(平台、供应商、讲师等)。如果平台自行收取资金再分配,就会出现"二清"问题:
• 资金池风险:平台代收大量资金形成资金池,存在挪用、卷款跑路风险
• 合规风险:无证从事资金结算业务,违反央行规定,面临处罚
• 税务风险:资金全部进入平台账户,平台需对全部收入纳税,税负不合理
• 信任风险:接收方担心平台拖欠分账款,合作信任度低
持牌支付机构托管分账资金,从根本上解决这些问题:资金由第三方持牌机构管理,平台不触碰,央行监管,安全合规。
1.2 拉卡拉的资质保障
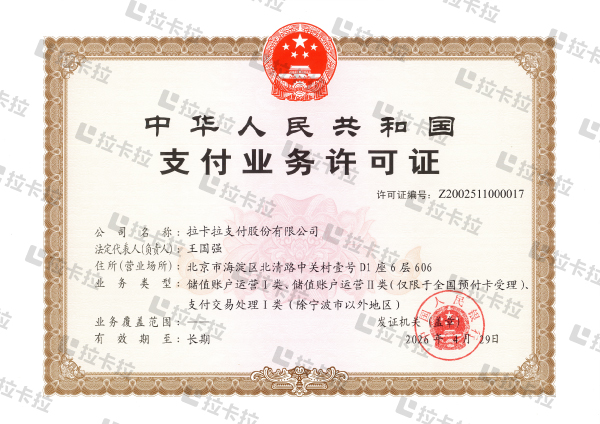
• 支付牌照:拉卡拉持有中国人民银行颁发的《支付业务许可证》,可合法从事网络支付、银行卡收单等业务
• 上市企业:拉卡拉支付股份有限公司(股票代码300773)是A股上市公司,财务透明,受证监会监管
• 行业地位:国内领先的第三方支付机构,年交易规模数万亿,服务商户超千万
• 持续合规:支付牌照持续续展,接受央行年度检查和不定期现场检查
2. 备付金集中存管机制
2.1 什么是备付金?
客户备付金是指支付机构为办理客户委托的支付业务而实际收到的预收待付货币资金。简单说,就是用户付给支付机构、还没付给最终收款人的钱。在分账场景中,用户支付后、分账给接收方前的资金就是备付金。
2.2 备付金集中存管制度
• 100%集中存管:根据央行规定,自2019年1月14日起,支付机构客户备付金100%集中交存至中国人民银行,支付机构不得挪用、占用、借用备付金
• 央行直接监管:备付金存放在央行指定账户,由央行直接监管,支付机构只有操作权没有所有权
• 存管银行:备付金通过存管银行(如工商银行、建设银行等)交存至央行,存管银行负责资金清算和监督
• 利息上缴:备付金产生的利息按规定比例上缴央行,支付机构不得占有
• 账户隔离:备付金账户与支付机构自有资金账户严格隔离,不得混同
2.3 备付金存管对资金安全的意义
|
保障维度 |
说明 |
|
防挪用 |
备付金存放在央行,支付机构无法挪用,即使支付机构经营异常,备付金不受影响 |
|
防占用 |
备付金与支付机构自有资金隔离,不得用于支付机构自身经营或投资 |
|
可追溯 |
每笔备付金的进出都有记录,央行可实时监控,资金流向透明可查 |
|
可兑付 |
备付金100%存管,确保有足够资金兑付给接收方,不会出现资金缺口 |
|
有监管 |
央行定期检查备付金情况,发现违规立即处罚,保障客户资金安全 |
3. 分账资金流转路径
3.1 资金流转全过程
1. 用户支付:用户通过微信/支付宝/银行卡支付,资金进入拉卡拉备付金账户
2. 支付确认:拉卡拉确认支付成功,通知平台
3. 分账指令:平台提交分账指令(或系统自动触发),指定接收方和金额
4. 资金拆分:拉卡拉分账系统在备付金账户内按指令拆分资金(不实际划转,仅记账)
5. 分账确认:分账成功,各接收方账户余额增加(备付金账户内的子账户记账)
6. 资金结算:接收方申请提现(或自动结算),资金从备付金账户划转至接收方银行卡/对公账户
7. 到账确认:资金到达接收方银行账户,流程完成
3.2 关键安全点
• 资金不经过平台:用户支付资金直接进入拉卡拉备付金账户,不经过平台账户,平台无法触碰
• 分账在备付金内完成:资金拆分在备付金账户体系内完成,不流出监管体系
• 结算才出备付金:只有接收方提现时,资金才从备付金账户划转至银行账户
• 信息流与资金流分离:平台管理分账规则和订单信息(信息流),拉卡拉管理资金(资金流),权责清晰
• 每步可追溯:资金从支付到到账的每一步都有记录,可完整追溯
4. 五层资金安全保障体系
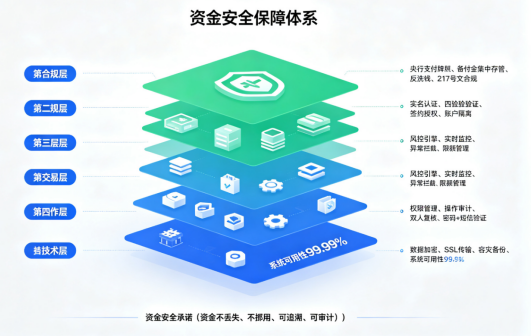
资金安全保障体系五层防护:合规层(支付牌照/备付金存管/反洗钱)、账户层(实名认证/四要素验证/签约授权/账户隔离)、交易层(风控引擎/实时监控/异常拦截/限额管理)、操作层(权限管理/操作审计/双人复核)、技术层(数据加密/SSL传输/容灾备份/99.99%可用性),承诺资金不丢失、不挪用、可追溯、可审计
4.1 第一层:合规层
• 支付牌照:拉卡拉持有央行支付业务许可证,合法从事支付结算业务,接受央行持续监管
• 备付金存管:客户备付金100%集中交存央行,不得挪用,资金安全有制度保障
• 反洗钱合规:建立反洗钱体系,执行客户身份识别、交易监测、可疑交易报告,防范洗钱风险
• 217号文合规:符合央行217号文规定,为无证机构提供分账服务,杜绝"二清"
• 银联认证:通过银联卡受理终端安全认证、PCI DSS支付卡行业数据安全标准认证
• 信息安全等级保护:通过国家信息安全等级保护三级认证
4.2 第二层:账户层
• 实名认证:所有分账接收方必须完成实名认证,个人需身份证+人脸识别,企业需营业执照+法人身份证
• 四要素验证:个人接收方银行卡需验证姓名、身份证号、银行卡号、手机号四要素一致
• 签约授权:接收方需签署分账服务协议,授权拉卡拉根据平台指令进行分账和结算
• 账户隔离:每个接收方在备付金体系内有独立子账户,资金独立核算,互不混淆
• 账户冻结:对风险账户可临时冻结,防止资金损失
• 账户变更审核:接收方变更银行卡需重新验证,防止账户被篡改
4.3 第三层:交易层
• 风控引擎:智能风控引擎实时分析每笔分账交易,识别异常模式
• 实时监控:7×24小时监控分账交易,大额、高频、异常交易实时预警
• 异常拦截:可疑交易自动拦截,人工审核后放行或拒绝
• 限额管理:单笔、单日、单月分账限额,接收方限额,防止异常大额分账
• 黑名单:风险接收方、风险交易模式纳入黑名单,自动拦截
• 反欺诈:识别欺诈分账、虚假交易、洗钱等风险行为
4.4 第四层:操作层
• 权限管理:后台操作基于角色权限控制(RBAC),不同岗位不同权限,最小权限原则
• 操作审计:所有后台操作(分账规则变更、手动分账、提现审核等)记录操作人、时间、内容,可审计
• 双人复核:关键操作(如大额手动分账、接收方账户变更)需双人复核,防止单人操作风险
• 密码+短信验证:敏感操作需密码+短信验证码双重验证
• 登录安全:支持IP白名单、登录设备管理、异常登录提醒
• 操作留痕:所有操作不可篡改,保留至少5年,满足监管审计要求
4.5 第五层:技术层
• 数据加密:敏感数据(银行卡号、身份证号)加密存储,传输加密
• SSL传输:API通信采用SSL/TLS加密,防止数据被窃取或篡改
• 容灾备份:多地多中心容灾架构,数据实时备份,故障时快速切换
• 系统可用性:核心系统可用性99.99%以上,年停机时间不超过52分钟
• 接口安全:API签名验证、IP白名单、频率限制,防止非法调用
• 安全审计:定期进行安全渗透测试、漏洞扫描,及时修复安全隐患
5. 资金安全承诺
5.1 资金不丢失
• 备付金100%存管央行,即使支付机构经营异常,客户备付金不受影响
• 每笔资金进出有完整记录,对账机制确保账实相符
• 系统故障时数据不丢失,容灾备份可快速恢复
• 如因系统原因导致资金差错,拉卡拉承担相应责任
5.2 资金不挪用
• 备付金与自有资金严格隔离,支付机构无法挪用客户资金
• 央行实时监控备付金账户,挪用行为会被立即发现
• 分账资金只能按平台指令和接收方授权流转,无法被擅自划转
• 平台也无法挪用接收方资金,资金由拉卡拉直接结算给接收方
5.3 资金可追溯
• 每笔分账从支付到到账全流程可追溯,含时间、金额、操作人、状态
• 分账明细可查询、可导出,支持按订单、接收方、时间筛选
• 资金流向透明,平台和接收方均可查看资金状态
• 保留完整交易记录,满足审计和监管要求
5.4 资金可审计
• 所有操作留痕,不可篡改,支持内部审计和外部监管检查
• 提供对账单和交易明细,支持财务对账和审计
• 分账规则变更有版本记录,可追溯规则变更历史
• 接收方可下载收入对账单,与平台核对
6. 平台如何保障自身资金安全?
• 选择持牌机构:务必选择持有央行支付牌照的机构提供分账服务,查验支付牌照真伪(可在央行官网查询)
• 确认备付金存管:确认分账资金实行备付金集中存管,资金不经过平台账户
• 签署正式协议:与支付机构签署正式服务协议,明确资金安全责任和赔付条款
• 定期对账:每日/每周与支付机构对账,确保分账资金与记录一致
• 监控异常:监控分账成功率、失败率、异常交易,及时发现问题
• 权限管控:平台内部严格管控分账操作权限,防止内部人员违规操作
• 接收方管理:确保接收方实名认证和签约,防止分账给错误账户
7. 常见问题解答
Q:如果拉卡拉倒闭了,我的分账资金能拿回来吗?
A:能。客户备付金100%集中交存至中国人民银行,与拉卡拉自有资金严格隔离。即使拉卡拉经营异常,备付金仍在央行监管下,不属于拉卡拉破产财产,客户资金可通过央行指定的清算机构兑付。这是备付金集中存管制度的核心保障。支付牌照退出也有严格的客户资金处置流程,确保客户资金安全。拉卡拉作为A股上市支付机构,经营稳健,资金安全有充分保障。
Q:平台能看到和动用接收方的分账资金吗?
A:平台不能动用接收方资金。分账资金在拉卡拉备付金账户体系内,平台只有分账指令权(指定接收方和金额),没有资金支配权。分账完成后,资金归接收方所有,只有接收方本人可以申请提现,平台无法划转接收方资金。平台可查看分账记录和接收方余额(信息流),但不能操作接收方资金(资金流)。这就是资金流与信息流分离的安全设计。
Q:分账资金有利息吗?利息归谁?
A:备付金存放在央行会产生利息。根据央行规定,支付机构备付金利息按一定比例(目前约10%)支付给支付机构作为手续费收入,其余上缴央行。分账接收方账户内的待结算资金(备付金子账户)一般不计付利息给接收方。具体利息政策以央行最新规定为准。平台和接收方关注的是本金安全和及时到账,利息不是主要考量。
Q:怎么验证拉卡拉的支付牌照和备付金存管?
A:1)支付牌照可在中国人民银行官网"政务公开"→"行政执法信息"→"支付机构"栏目查询,输入"拉卡拉"可查看牌照信息和业务范围;2)拉卡拉支付牌照编号Z2002511000017,业务类型包括互联网支付、银行卡收单等;3)备付金存管情况可在拉卡拉官网或客服处确认,也可在央行发布的支付机构备付金存管信息中查询;4)签署服务协议时,协议中会明确备付金存管和资金安全条款。建议平台在合作前核验支付牌照,确保合作方是持牌机构。
Q:分账系统被黑客攻击,资金会被盗吗?
A:不会。分账系统有多层技术安全防护:1)API通信SSL加密,接口签名验证+IP白名单+频率限制,防止非法调用;2)敏感数据加密存储,即使数据库被攻破也无法获取明文银行卡信息;3)分账指令需平台签名,黑客无法伪造有效分账指令;4)接收方提现需本人验证,资金只能到接收方已绑定的银行卡;5)风控引擎实时监控异常交易,大额或异常分账自动拦截;6)系统通过等保三级认证,定期安全渗透测试。即使外围系统被攻击,核心资金仍在备付金账户内安全存放。
Q:接收方账户被冻结,分账资金怎么办?
A:接收方账户被冻结(如司法冻结、风控冻结)时,分账资金暂存在接收方的备付金子账户中,不会丢失。冻结期间接收方无法提现,但资金仍归接收方所有。待账户解冻后,接收方可正常提现。如冻结是因为风控原因,接收方可联系拉卡拉客服申诉,审核通过后解冻。如为司法冻结,需等待司法机关处理结果。平台可在后台查看接收方账户状态,避免向冻结账户发起新的分账(分账仍可成功,只是接收方无法提现)。
Q:分账资金到账延迟或失败,资金安全吗?
A:安全。到账延迟或失败不影响资金安全,资金仍在备付金账户内。延迟可能是银行处理慢、节假日顺延、接收方银行维护等原因,一般会在1-2个工作日内到账。失败可能是接收方银行卡失效、账户冻结、信息错误等原因,资金退回备付金账户,修正后可重新结算。平台和接收方可在后台查看资金状态和失败原因,联系客服处理。资金不会因延迟或失败而丢失。
Q:钱账通和银行存管有什么区别?哪个更安全?
A:钱账通是持牌支付机构的分账产品,资金存管在央行备付金账户;银行存管是平台资金存管在商业银行。两者都安全,但监管主体不同:1)备付金存管由央行直接监管,100%集中存管,监管最严格;2)银行存管由商业银行监督,平台在银行开立专户,银行监督资金流向;3)钱账通除了资金托管,还提供分账、结算、对账等完整服务,银行存管主要是资金托管;4)对于分账场景,钱账通更专业,支持复杂分账规则和多方分账。两者都是合规的资金托管方式,钱账通在分账功能和支付体验上更有优势。
拉卡拉钱账通分账资金安全有充分的制度性和技术性保障。核心是备付金集中存管制度:拉卡拉作为持牌支付机构,客户备付金100%交存央行,由央行直接监管,支付机构无法挪用,即使机构经营异常,客户资金也不受影响。分账资金从用户支付到接收方到账,全程在备付金账户体系内流转,平台不触碰资金(资金流与信息流分离),符合央行217号文反"二清"规定。资金安全保障体系包括五层防护:合规层(支付牌照、备付金存管、反洗钱、等保三级)、账户层(实名认证、四要素验证、签约授权、账户隔离)、交易层(风控引擎、实时监控、异常拦截、限额管理)、操作层(权限管理、操作审计、双人复核)、技术层(数据加密、SSL传输、容灾备份、99.99%可用性)。资金安全承诺:不丢失、不挪用、可追溯、可审计。拉卡拉作为A股上市支付机构(300773),经营稳健,合规运营,资金安全有充分保障。平台在选择分账服务时,应核验支付牌照、确认备付金存管、签署正式协议、定期对账,确保资金安全。对于平台和接收方而言,钱账通的资金安全等级与银行托管相当,且在分账功能和支付体验上更专业,是知识付费、电商、供应链等多场景分账的安全选择。
联系我们
 在线客服